Hoe lang gaat een padelbaan eigenlijk mee?
De afgelopen jaren hebben veel tennis- en padelverenigingen geïnvesteerd in de aanleg van padelbanen. Toen de sterke groei van padel enkele jaren geleden begon, was er nog relatief weinig praktijkervaring met de levensduur van de verschillende onderdelen van een padelbaan. Inmiddels zijn er meer ervaringen opgedaan, al blijft de levensduur op langere termijn nog lastig te voorspellen.
Dat is belangrijk voor verenigingen die al padelbanen hebben, maar ook voor clubs die een investering overwegen. Want een padelbaan bestaat uit verschillende onderdelen die lang niet allemaal even lang meegaan. Het kunstgras kan bijvoorbeeld al aan vervanging toe zijn terwijl de kooiconstructie en fundering nog jarenlang bruikbaar blijven.
Eén padelbaan, verschillende levensduren
In begrotingen wordt een padelbaan soms als één investering gezien en bijvoorbeeld in vijftien of twintig jaar afgeschreven. In de praktijk is dat niet altijd logisch.
Vooral bij het kunstgras moet rekening worden gehouden met een aanzienlijk kortere levensduur. Volgens de KNLTB worden kunstgrasmatten gemiddeld na zes tot acht jaar vervangen. Andere onderdelen, zoals de kooiconstructie en fundering, kunnen bij goed onderhoud meerdere vervangingscycli van het kunstgras meegaan.
Dat betekent dat een vereniging niet alleen moet kijken naar de totale investering, maar ook naar de momenten waarop afzonderlijke onderdelen vervangen moeten worden.
Afschrijven is niet hetzelfde als sparen
Voor verenigingen is daarbij een belangrijk onderscheid van belang. Afschrijving is een boekhoudkundige kostenpost, maar betekent niet automatisch dat er ook daadwerkelijk geld opzij wordt gezet.
Stel dat een vereniging het kunstgras van haar padelbanen na zes jaar moet vervangen. Dan moet op dat moment voldoende geld beschikbaar zijn om die investering te kunnen doen. Alleen jaarlijks een bedrag als afschrijving in de jaarrekening opnemen, is daarvoor niet voldoende.
Het is daarom verstandig om in de meerjarenbegroting niet alleen rekening te houden met rente en aflossing van eventuele leningen en met de jaarlijkse onderhoudskosten, maar ook met toekomstige vervangingsinvesteringen.
Kijk naar de onderdelen afzonderlijk
SWS adviseert verenigingen daarom om bij een investering in padelbanen zoveel mogelijk onderscheid te maken tussen de verschillende onderdelen. De KNLTB heeft hiervoor in haar Stappenplan aanleg padelbaan van juli 2026 aanbevelingen opgenomen voor de economische afschrijvingstermijnen.
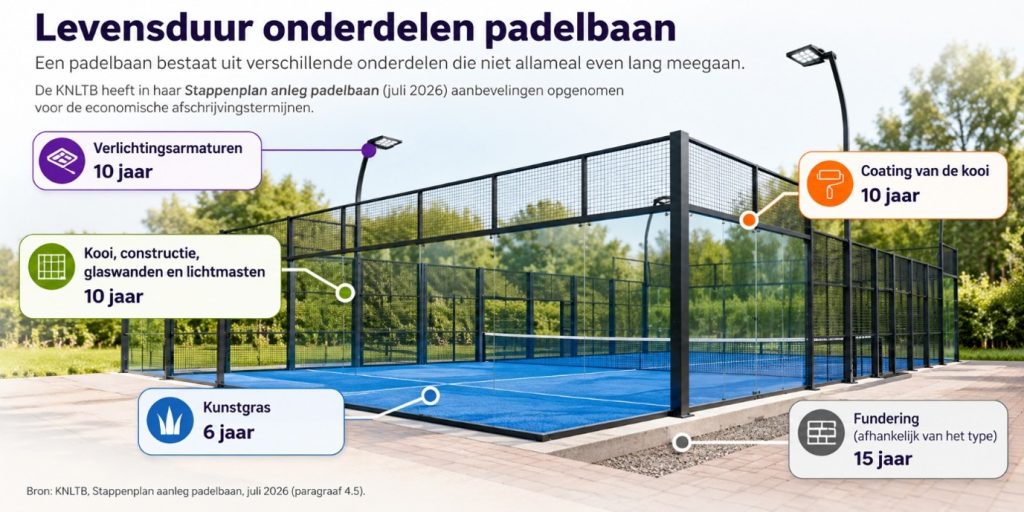
De KNLTB benadrukt dat het om voorlopige aanbevelingen gaat. De economische afschrijvingstermijn is bovendien niet hetzelfde als de technische levensduur. Een onderdeel kan in de praktijk langer meegaan dan de periode waarin het wordt afgeschreven.
Een andere afschrijvingstermijn kan daarom verdedigbaar zijn, bijvoorbeeld op basis van technische specificaties, gebruiksintensiteit en een goed onderhoudsplan. Het is dan wel belangrijk dat de vereniging deze keuze kan onderbouwen.
Voorkom verrassingen na een aantal jaren
Een langere afschrijvingstermijn zorgt op papier voor lagere jaarlijkse kosten. Maar daarmee wordt de uiteindelijke vervanging natuurlijk niet goedkoper.
Juist daarom is het voor een vereniging belangrijk om bij de aanleg van padelbanen verder vooruit te kijken dan alleen de financiering van de eerste investering. Wat moet over zes, tien of vijftien jaar worden vervangen en hoeveel geld moet daarvoor jaarlijks beschikbaar worden gehouden?
Door hiermee vanaf het begin rekening te houden, kunnen verenigingen toekomstige vervangingskosten realistischer opnemen in hun meerjarenbegroting. Daarmee wordt voorkomen dat een succesvolle investering van vandaag over enkele jaren onverwacht voor een financieel probleem zorgt.
 Borgstelling aanvragen


